S&P全球评级:DigiPlus利润率面临严峻挑战
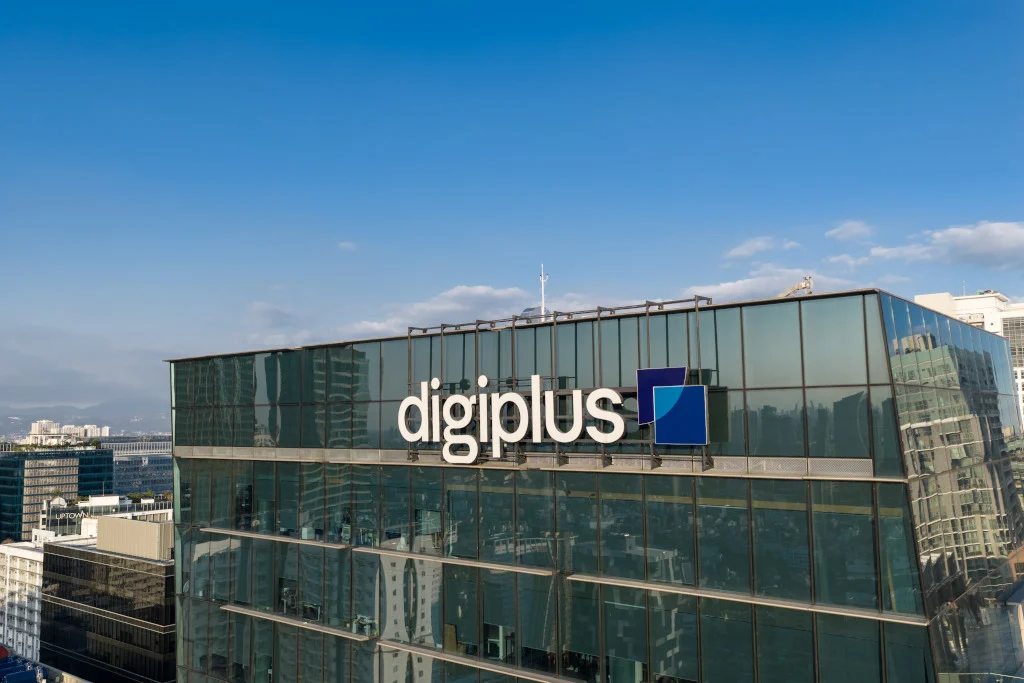
根据S&P全球评级最新报告,菲律宾在线博彩巨头DigiPlus Interactive Corp.正面临盈利能力下降的巨大压力。尽管博彩税率有所降低,但高昂的客户获取和留存成本预计将抵消这些利好。S&P预测,DigiPlus未来两年的EBITDA利润率将跌至14.5%至16%之间,远低于其2024年至2025年平均18%的水平。报告明确指出,电子钱包解绑和广告限制的影响,正导致获客和留客成本飙升,严重侵蚀公司利润。
市场主导地位稳固,用户活跃度恢复缓慢
尽管面临盈利压力,S&P预计DigiPlus在未来两年内仍将保持菲律宾在线博彩市场40%至50%的份额,远超第二大运营商15%至20%的市场份额。这得益于其强大的市场地位和庞大的用户基础。然而,自2025年8月电子钱包与在线博彩平台强制解绑以来,DigiPlus的月活跃用户在2026年上半年虽有小幅回升,但S&P认为,未来两年内用户数量可能仍将低于解绑前的水平。
S&P强调,DigiPlus在客户留存方面的优势在于其本地化产品、强大的内部开发能力以及通过数字平台和实体场所的有效互动。
监管阴影笼罩:不确定性与潜在风险
监管不确定性是DigiPlus面临的主要风险。S&P指出,菲律宾参议院正在审议的立法提案可能加强玩家保护要求,甚至可能全面禁止在线博彩。S&P警告,监管收紧将导致在线博彩运营商增长放缓、市场波动加剧以及运营成本上升。鉴于在线博彩业务占据DigiPlus超过90%的营收和利润,公司对这些政策变化高度敏感。
应对策略与行业整合机遇
面对挑战,S&P预计DigiPlus强大的资产负债表和充足的流动性将有助于其应对监管冲击并维持运营。此外,监管收紧也可能促进行业整合。S&P认为,更严格的执法和拟议中的持牌运营商最低费用门槛,将提高行业进入壁垒,淘汰小型竞争者,从而有利于拥有更强品牌和财务实力的老牌公司。
S&P还提及了DigiPlus投资International Entertainment Corp.并拓展海外在线博彩市场的执行风险。尽管这些举措预计到2027年可能贡献10%至20%的营收和EBITDA,但也可能增加现金流的波动性。
S&P评级与未来展望
S&P全球评级给予DigiPlus“B+”的长期发行人信用评级,展望稳定。尽管短期内面临利润压力,但S&P预计在公司市场地位和用户基础的支撑下,其营收和EBITDA将在未来12个月内恢复增长。